Lãi suất huy động và cho vay tại nhiều ngân hàng đang có dấu hiệu hạ nhiệt. Tuy nhiên, người vay mua nhà vẫn phải đối mặt với mức lãi suất cao, trong khi dòng vốn nhất là vốn vay ưu đãi chủ yếu tập
Với 6 lựa chọn hỗ trợ lãi suất từ 3% đến 9%/năm, thời hạn lên tới 5 năm và chính sách miễn phí trả nợ trước hạn, Vinhomes giúp người mua chủ động kiểm soát chi phí vay, linh hoạt dòng tiền, an toàn
Hiện người vay mua nhà Vinhomes được chọn 1 trong 6 kỳ hạn hỗ trợ, từ 18 đến 60 tháng, với mức lãi suất cố định chỉ từ 3-9%/năm, phần lãi vượt trần do chủ đầu tư trả thay. Chính sách “bảo hiểm” vượt
Trong bối cảnh lãi suất cho vay mua nhà ở ngưỡng cao, các chuyên gia cho rằng việc dùng đòn bẩy tài chính cần được cân nhắc kỹ.
Giảm lãi suất cho vay: Lãi suất cho vay đang hạ nhiệt sau thời gian tăng, tạo thêm cơ hội cho người mua nhà. Tuy nhiên, quyết định xuống tiền lúc này vẫn cần được cân nhắc trên nhiều khía cạnh.
Theo Công ty cổ phần Xếp hạng tín nhiệm đầu tư Việt Nam (VIS Rating), nguyên nhân khiến lãi suất vay mua nhà tăng trở lại chủ yếu là chi phí huy động vốn của các ngân hàng gia tăng.
Lãi suất vay mua nhà neo cao sau khoảng thời gian ưu đãi đang khiến nhiều người vay rơi vào áp lực lớn về tài chính. Khi lãi suất thả nổi lên tới 13-16%/năm, không ít hộ gia đình phải thắt chặt chi
Khảo sát mới cho thấy nhu cầu vay mua nhà vẫn rất lớn, nhưng người dân ngày càng thận trọng khi lãi suất vay mua nhà tăng cao. Đa số chỉ chấp nhận vay dưới một nửa giá trị căn nhà và xem mức lãi
Khảo sát mới cho thấy nhu cầu vay mua nhà vẫn rất lớn, nhưng người dân ngày càng thận trọng khi lãi suất vay mua nhà tăng cao. Đa số chỉ chấp nhận vay dưới một nửa giá trị căn nhà và xem mức lãi
Lãi suất vay mua nhà theo cơ chế thả nổi đã có khoản lên tới 15-16%/năm, khiến giao dịch bất động sản sụt giảm mạnh và người mua ngày càng hạn chế sử dụng vốn vay.
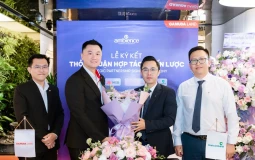
Gamuda Land Việt Nam vừa ký kết thỏa thuận hợp tác chiến lược với 4 ngân hàng gồm MSB, BIDV, Vietcombank và Public Bank nhằm triển khai các giải pháp tài chính linh hoạt cho người mua nhà tại dự án
Trước áp lực lãi suất và siết tín dụng, người mua bất động sản đang chuyển sang vay dưới 60%, tăng vốn tự có để giảm rủi ro và nắm lợi thế đàm phán trên thị trường. Thông tin chi tiết xin mời quý vị
Dù chịu áp lực không nhỏ từ biến số lãi suất, lượng giao dịch nhà đất cuối năm 2026 vẫn được dự báo tăng gấp 2 lần quý III, nhờ nhu cầu mua nhà đi lên vào cuối năm và nguồn cung nhà ở xã hội mở bán