Bất động sản có thêm dư địa tăng trưởng
 Linh Giang Trần | Hôm nay, 06:50 | Thị trường 24h
TPO - Việc cởi mở hơn, nới “room” tín dụng cho các phân khúc sản phẩm đáp ứng nhu cầu ở thực sẽ giúp tháo gỡ điểm nghẽn về vốn cho cả chủ đầu tư lẫn người mua nhà, khơi thông thanh khoản, giúp thị trường từng bước ấm lên.
Đại bàng dẫn dắt
Ngân hàng Nhà nước vừa thông báo điều chỉnh cách tính dư nợ bất động sản trong kiểm soát tăng trưởng tín dụng năm 2026, nhằm tạo điều kiện cho việc cấp tín dụng với một số loại hình bất động sản theo chủ trương của cơ quan quản lý.
Theo đó, từ đầu năm đến hết ngày 31/12, các tổ chức tín dụng không phải tính phần dư nợ tăng thêm so với cuối năm 2025 đối với nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng vào dư nợ bất động sản.
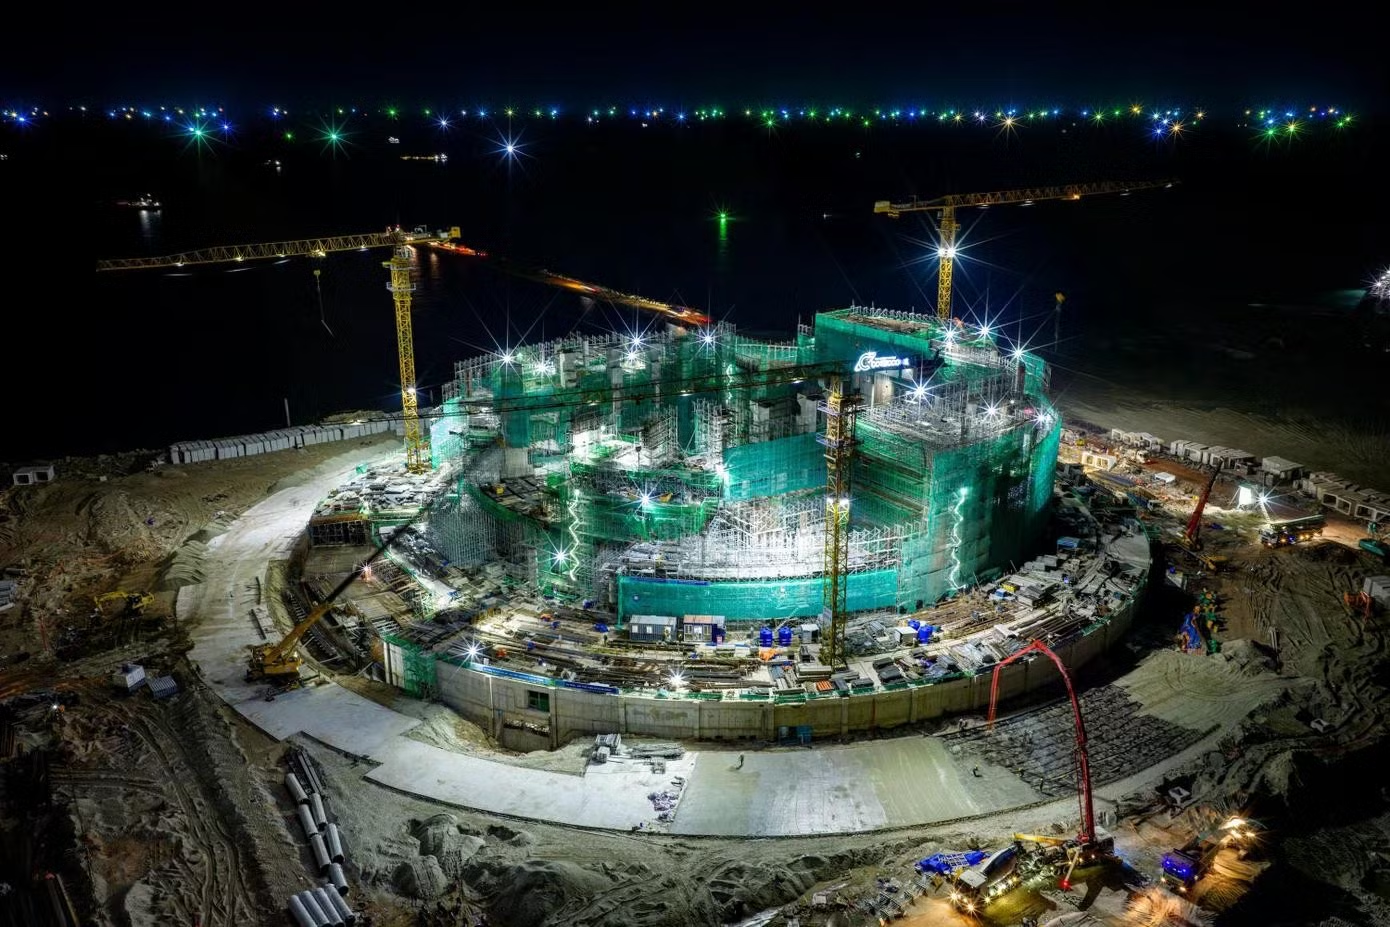
Điều này có nghĩa phần cho vay tăng thêm với các lĩnh vực trên không bị tính vào giới hạn tăng trưởng tín dụng bất động sản, nhưng vẫn nằm trong “room” tín dụng chung được cấp cho từng ngân hàng.
Trao đổi với PV Tiền Phong, chuyên gia kinh tế Trần Anh Tùng - Trưởng ngành Quản trị kinh doanh, khoa Quản trị kinh doanh, Trường Đại học Kinh tế - Tài chính TPHCM - cho biết, việc loại phần tín dụng tăng thêm này là thay đổi cách phân loại khi kiểm soát tăng trưởng tín dụng bất động sản.
“Phần tín dụng tăng thêm vẫn nằm trong room tín dụng chung của từng ngân hàng, vẫn phải thẩm định khả năng trả nợ, trích lập dự phòng và tuân thủ các tỷ lệ an toàn. Tác động tích cực nằm ở việc phân biệt bất động sản tạo dòng tiền với bất động sản mang tính đầu cơ”, ông Tùng khẳng định.
Quan sát thị trường trong thời gian qua, ông Võ Hồng Thắng, Phó tổng Giám đốc DKRA Group cũng đồng tình rằng, Ngân hàng Nhà nước đã từng bước có những động thái nới lỏng tín dụng nhưng chỉ dành cho một số phân khúc nhất định, chứ không mang tính đại trà. Điều này thể hiện rõ nét qua quy định không tính phần dư nợ tăng thêm vào dư nợ bất động sản đối với nhà ở xã hội, khu công nghiệp, khu chế xuất hay gần đây là phân khúc nghỉ dưỡng.
“Tôi cho rằng đây là những chỉ đạo rất cần thiết và kịp thời giữa bối cảnh thị trường khó khăn, góp phần vực dậy thanh khoản, từng bước lan tỏa ra các phân khúc khác của thị trường bất động sản trong thời gian tới”, ông Võ Hồng Thắng nói.
Phó tổng Giám đốc DKRA Group cũng khẳng định, dòng vốn tín dụng vẫn tiếp tục đổ vào các dự án lớn, của các chủ đầu tư uy tín, có tiến độ rõ ràng. Giữa bối cảnh thị trường gặp khó khăn thì hơn bao giờ hết, uy tín của chủ đầu tư và minh bạch pháp lý, tiến độ triển khai dự án sẽ tiếp tục là những thước đo giá trị vững chắc tạo được niềm tin nơi khách hàng.
“Những chủ đầu tư đáp ứng tốt được các tiêu chí trên, nếu như được tạo điều kiện tốt về tín dụng hoàn toàn có thể trở thành những “đầu tàu” dẫn dắt đà hồi phục của thị trường trong tương lai”, ông Thắng nói.
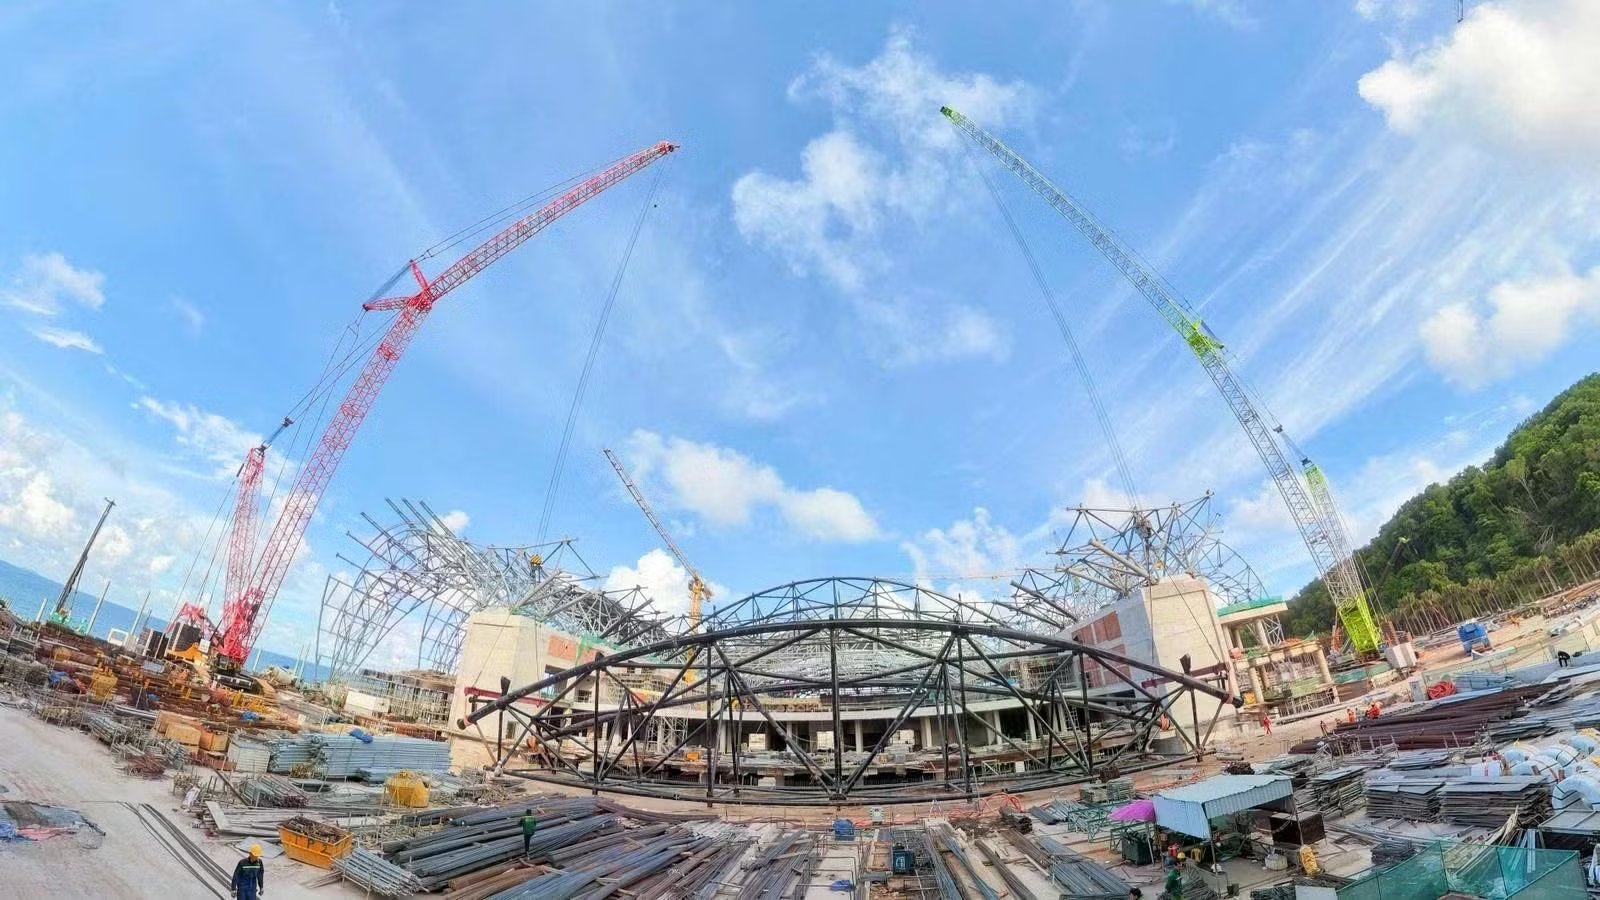
Trong khi đó, ông Nguyễn Viết Hùng - Tổng Giám đốc Công ty H Holding - cho rằng, việc cởi mở hơn, nới “room” tín dụng cho các phân khúc sản phẩm đáp ứng nhu cầu ở thực như nhà ở thương mại giá vừa túi tiền, nhà ở xã hội … và các dự án có pháp lý minh bạch sẽ tạo ra hiệu ứng lan tỏa tích cực.
Cụ thể, giúp tháo gỡ điểm nghẽn về vốn cho cả chủ đầu tư lẫn người mua nhà, khơi thông thanh khoản, giúp thị trường từng bước ấm dần lên một cách thực chất thay vì tăng trưởng nóng dựa trên đầu cơ ngắn hạn.
“Trong bối cảnh thị trường đang thanh lọc, dòng tín dụng có xu hướng chảy về “bến đỗ” an toàn là các doanh nghiệp đầu ngành, uy tín cao và những dự án quy mô lớn có tiến độ triển khai thực tế rõ ràng. Điều này tạo ra vai trò dẫn dắt và định hình thị trường”, ông Nguyễn Viết Hùng nói.
Cụ thể, các dự án lớn của những chủ đầu tư uy tín khi được bơm vốn đúng chỗ sẽ đảm bảo tiến độ bàn giao, từ đó củng cố niềm tin cho toàn bộ nhà đầu tư và người mua nhà. Dòng vốn tập trung này buộc các chủ đầu tư nhỏ lẻ, năng lực yếu kém phải tự tái cấu trúc hoặc rời bỏ thị trường. Qua đó giúp thị trường bất động sản phát triển theo hướng minh bạch, chuyên nghiệp và bền vững.
Tiếp tục nới room
Tại họp báo Chính phủ thường kỳ tháng 9, ông Phạm Thanh Hà - Phó Thống đốc Ngân hàng Nhà nước - cho biết, mục tiêu xuyên suốt trong điều hành tín dụng là đáp ứng nhu cầu vốn cho nền kinh tế, hỗ trợ tăng trưởng nhưng vẫn phải bảo đảm an toàn hệ thống, kiểm soát lạm phát và ổn định kinh tế vĩ mô.
Đến ngày 30/9, tổng dư nợ của hệ thống các tổ chức tín dụng đạt khoảng 20,75 triệu tỷ đồng, tăng 16,69% so với cùng kỳ. Mức tăng này phù hợp với mục tiêu điều hành tín dụng của Ngân hàng Nhà nước trong năm 2026.
Để tạo thêm dư địa cung ứng vốn, Ngân hàng Nhà nước đã triển khai nhiều giải pháp nhằm giúp các tổ chức tín dụng chủ động cấp vốn cho các lĩnh vực ưu tiên, công trình và dự án trọng điểm của nền kinh tế.
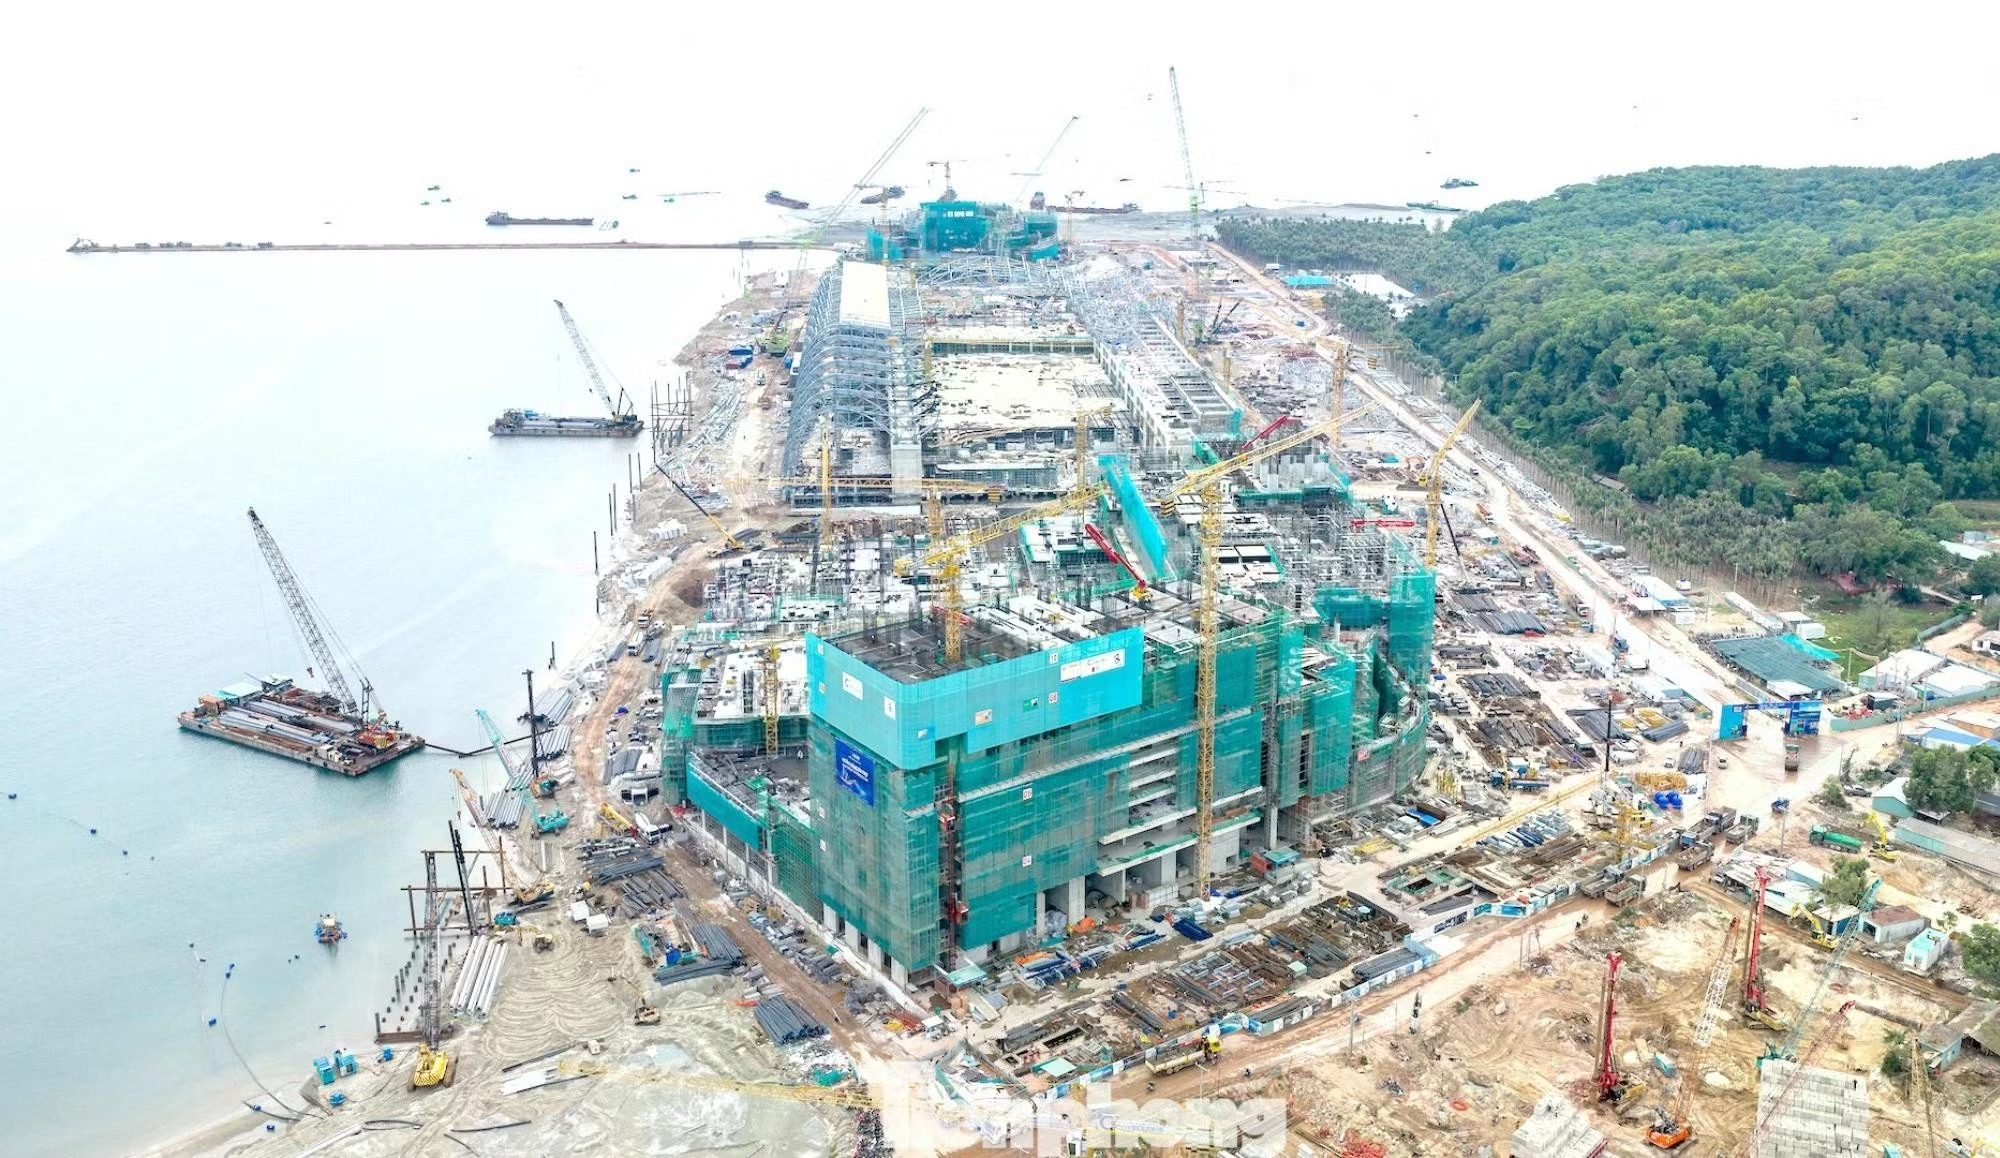
Trong đó, cơ quan quản lý đã hướng dẫn các tổ chức tín dụng chủ động cấp tín dụng đối với một số nhu cầu quan trọng như nhà ở xã hội, khu công nghiệp, khu chế xuất, nhà hàng, khách sạn, khu du lịch sinh thái và khu nghỉ dưỡng. Dư nợ phát sinh trong các lĩnh vực này không tính vào dư nợ tín dụng cần kiểm soát.
Các ngân hàng thương mại cũng được chủ động không tính vào phần dư nợ tín dụng tăng thêm đối với các công trình, dự án quy mô lớn, trọng điểm, có tính lan tỏa, liên kết vùng và đóng góp cho mục tiêu tăng trưởng hai con số.
Để góp phần thực hiện mục tiêu tăng trưởng kinh tế hai con số, Ngân hàng Nhà nước sẽ chỉ đạo các tổ chức tín dụng tập trung vốn vào các lĩnh vực ưu tiên, lĩnh vực tạo động lực tăng trưởng kinh tế, đồng thời kiểm soát chặt tín dụng đối với những lĩnh vực tiềm ẩn rủi ro.
Theo Viện Nghiên cứu Đánh giá thị trường Bất động sản Việt Nam, tín dụng bất động sản có cơ cấu rất đa dạng. Các nhóm tín dụng này khác nhau về mục đích sử dụng vốn, dòng tiền, khả năng trả nợ và mức độ rủi ro.
Do đó, thay vì áp dụng một cách tiếp cận chung cho toàn bộ tín dụng bất động sản, chính sách tín dụng cần từng bước phân loại theo tính chất tài sản, mục đích sử dụng vốn, đối tượng vay, uy tín chủ đầu tư và mức độ rủi ro.
Ngân hàng Nhà nước đang 'nắn dòng' tín dụng bất động sản thế nào?
Người nước ngoài đã mua bao nhiêu bất động sản Việt Nam?
Nhà đầu tư vàng, chứng khoán đi 'tàu lượn', vì sao bất động sản hút dòng tiền?
Cơ hội đón dòng vốn quốc tế lớn cho bất động sản Việt Nam
Xem thêm
Dòng tiền đổ vào bất động sản không giảm
'Đói vốn', doanh nghiệp bất động sản xoay chuyển bằng cách bán tài sản
Bất động sản cho thuê hiện ra sao?
#bất động sản #bất động sản giá tốt #bất động sản đang quay trở lại #ưu ái cho bất động sản #dòng tiền đổ vào bất động sản #mảng kinh doanh bất động sản #bất động sản có thêm dư địa #dư địa tăng trưởng #nới “room” tín dụng #nhu cầu ở thực #chủ đầu tư #người mua nhà #khơi thông thanh khoản